« Un salarié, ça coûte le double de son salaire. », « Compte +45 % de charges. » Tu as forcément déjà entendu une de ces phrases, et peut-être que c'est elle qui te fait hésiter à embaucher ton premier barista.
La vérité, c'est que les deux sont fausses… ou plutôt, qu'elles ne sont vraies que pour certains salaires. En 2026, un salarié payé au SMIC coûte bien moins cher que ce qu'on imagine, alors qu'un salaire plus élevé peut coûter plus cher que prévu.
Dans cet article, je t'explique comment passer du salaire net au vrai coût pour ton café, pourquoi le taux de charges n'est pas fixe, et quels outils utiliser pour faire ton propre calcul en deux minutes.
Brut, net, coût employeur : les 3 chiffres à ne pas confondre
Sur une fiche de paie, il y a trois montants, et c'est le dernier qui compte pour ton café.
Le net : ce que ton salarié reçoit sur son compte.
Le brut : le net + les cotisations salariales (environ 21 à 22 % du brut pour un non-cadre). C'est le chiffre écrit dans son contrat.
Le coût employeur (on dit aussi « super brut ») : le brut + les cotisations patronales − les allègements de charges. C'est ce qui sort réellement de ta trésorerie, et c'est lui que tu dois mettre dans ton prévisionnel.
Premier réflexe à prendre : quand tu parles « salaire » avec ton comptable ou ton banquier, précise toujours de quel chiffre tu parles. Un « salaire de 1 500 € » n'a pas du tout le même coût selon qu'il est net ou brut.
Pourquoi « +45 % » est faux… la plupart du temps
Sur le papier, ton intuition est juste : les cotisations patronales d'un non-cadre tournent autour de 42 à 45 % du brut (maladie, retraite, chômage, allocations familiales, accidents du travail…). Mais l'État t'en rembourse une grosse partie sur les salaires modestes.
Depuis le 1er janvier 2026, ce mécanisme s'appelle la réduction générale dégressive unique (RGDU). Elle remplace l'ancienne « réduction Fillon » et s'applique automatiquement, sans démarche, jusqu'à 3 SMIC (Urssaf).
Ce qu'il faut retenir :
Au SMIC, la réduction est maximale : environ 40 % du brut dans une entreprise de moins de 50 salariés. Il ne te reste presque plus de charges patronales à payer.
Plus le salaire monte, plus la réduction fond : elle diminue progressivement jusqu'à 3 SMIC (environ 5 470 € brut par mois), puis disparaît.
En 2026, le calcul reste basé sur le SMIC de janvier (12,02 €/h), même si le SMIC est passé à 12,31 €/h au 1er juin (ADP). Résultat : un salarié payé au SMIC de juin bénéficie d'une réduction un peu moins forte que le maximum.
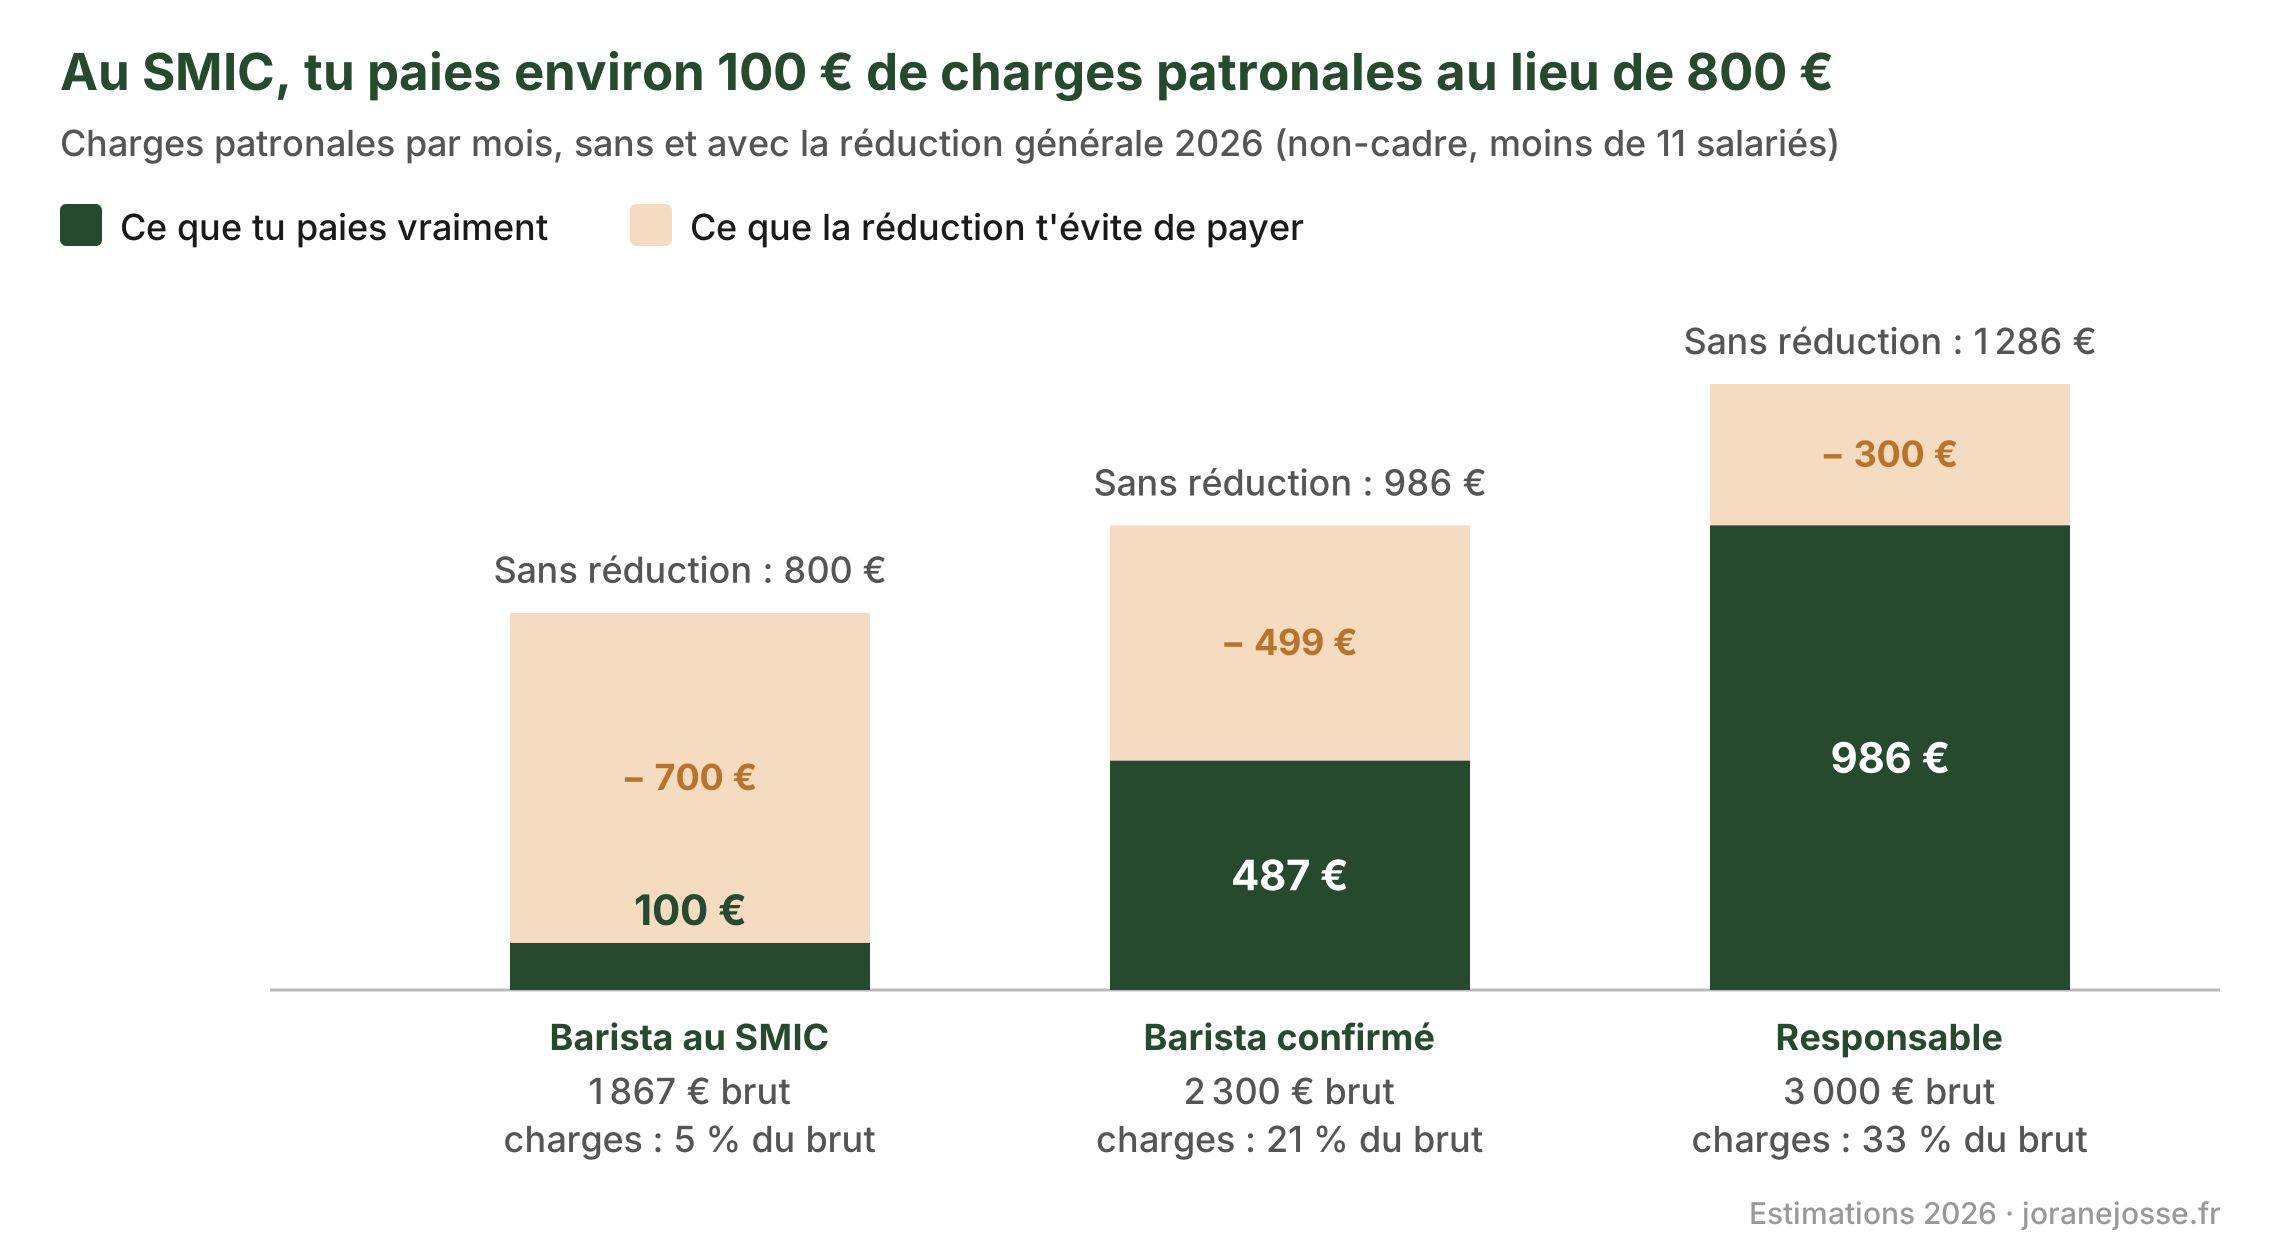
Lecture : sans réduction, les charges patronales représenteraient environ 43 % du brut quel que soit le salaire. Avec la RGDU, ton Barista au SMIC ne te coûte plus qu'environ 5 % de charges, contre 33 % pour un responsable à 3 000 € brut. Au SMIC de juin, la réduction est un peu moins forte que le maximum, car le calcul 2026 reste basé sur le SMIC de janvier.
C'est pour ça qu'il n'existe pas « un » taux de charges : il dépend du niveau de salaire. Et chaque euro donné au-dessus du SMIC te coûte plus cher qu'un euro, car il réduit aussi ton allègement.
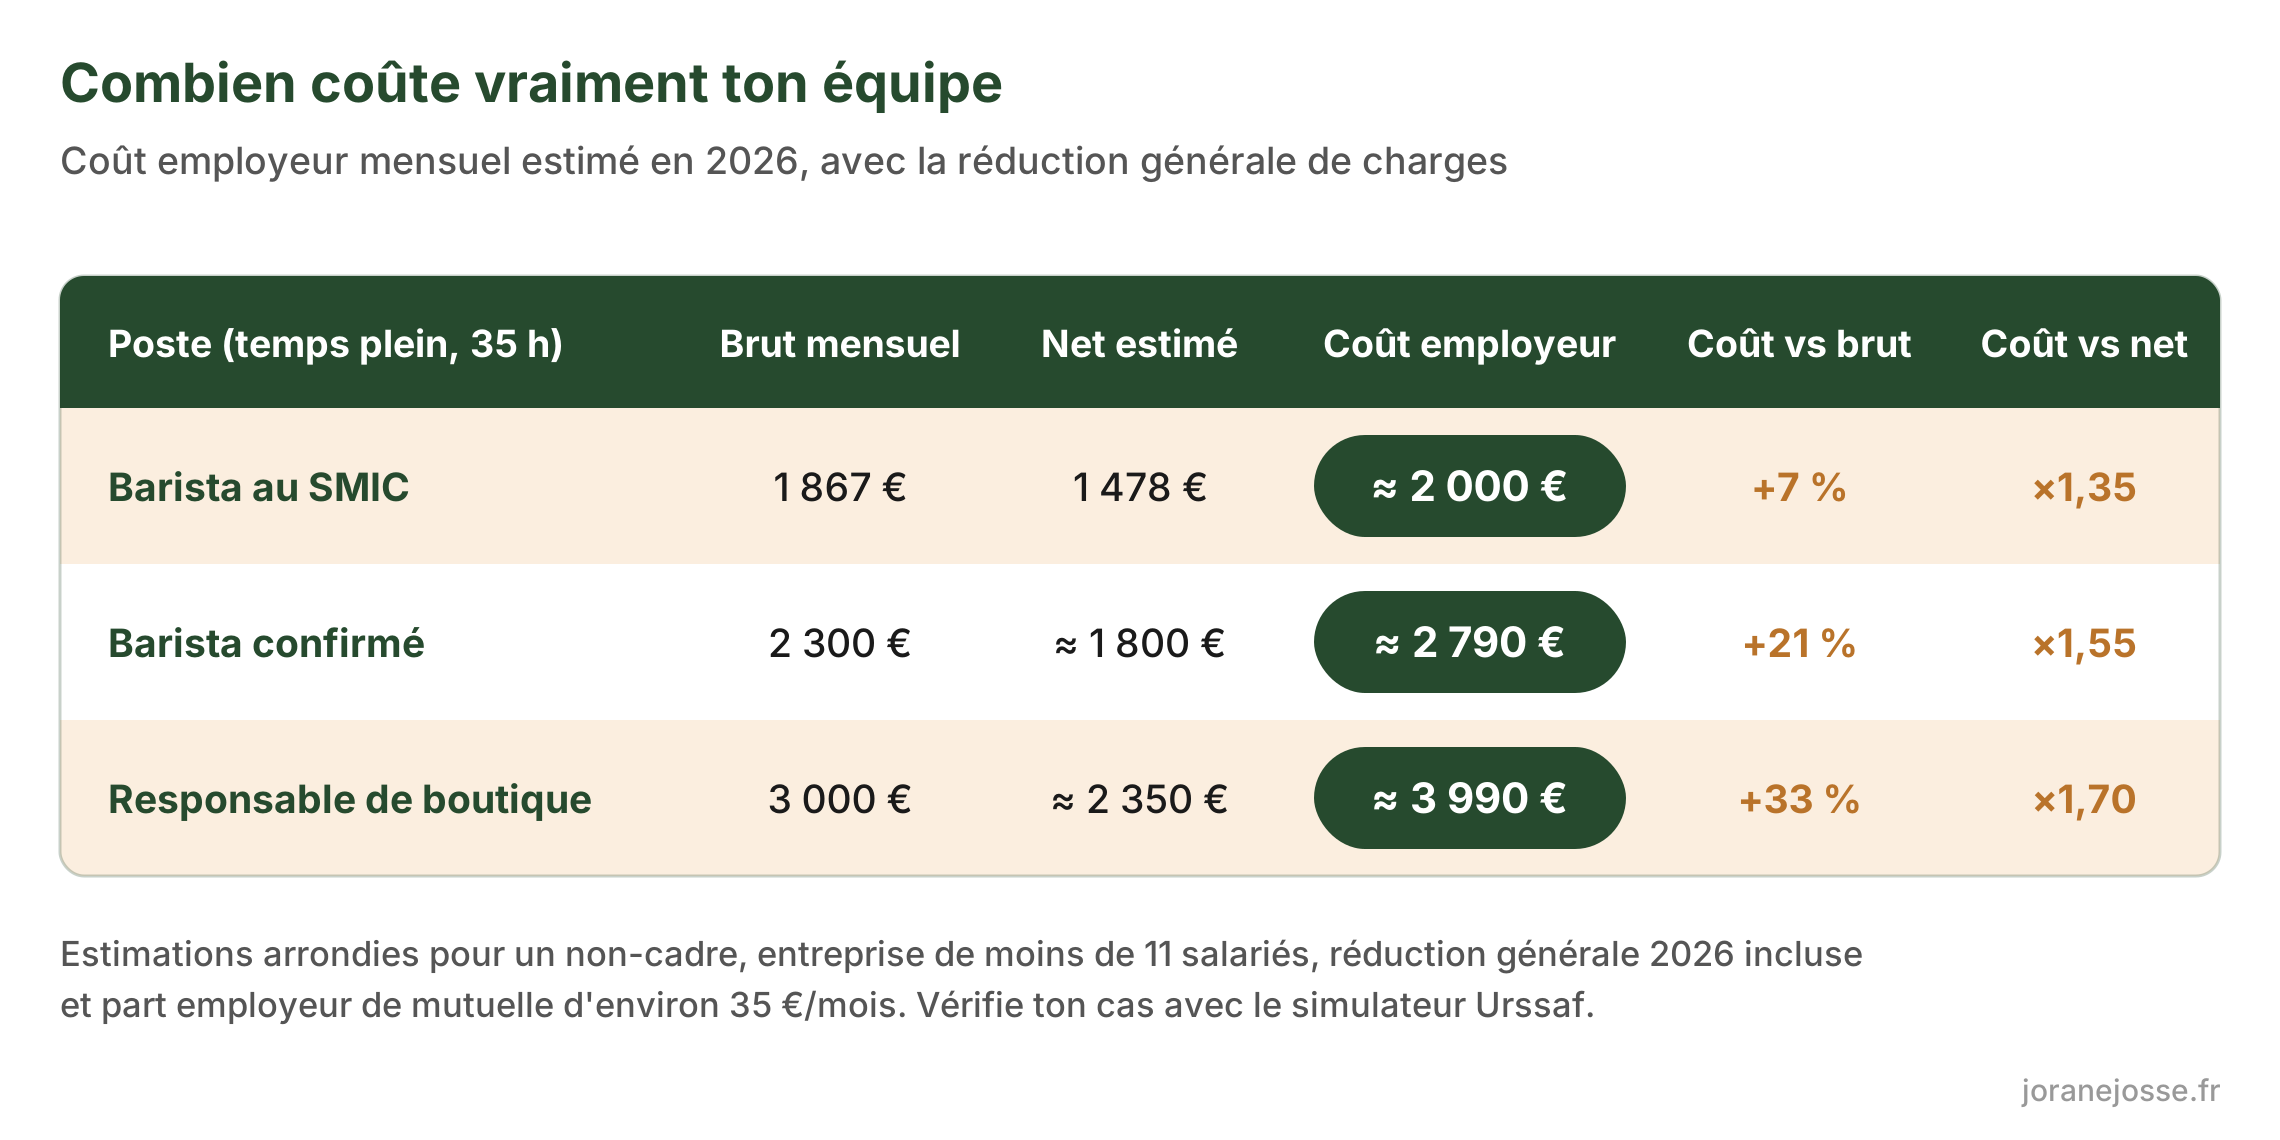
Fais ton propre calcul en 2 minutes : (Vive Payfit)
Le simulateur de PayFit : plus visuel, il détaille la répartition des charges patronales et le coût total employeur (PayFit). Tu pourras simuler directement le salaire de ton futur barista, et y retrouver toutes les charges associées, ainsi que les exonérations dont on a parlé ci-dessus !
En résumé
Maintenant, j'espère que tu sauras expliquer à ton oncle, entrepreneur depuis 1986, que non : un salarié ne coûte ni « le double », ni systématiquement « +45 % ». Au SMIC, en 2026, il te coûte à peine plus que son brut.
Tu veux suivre ta masse salariale et tes autres ratios clés sans te prendre la tête ? Télécharge mon guide des taux clés d'un café, juste ici :)
À la semaine prochaine !!
Sources